「こどもNISA」とは、0歳から17歳までの未成年者を対象とした少額投資非課税制度で、2027年開始予定です。
毎月コツコツと長期間つみたて続けることで、教育資金の準備等、将来に備えることができます。
※三菱UFJアセットマネジメントのYouTubeへ遷移します。
※野村アセットマネジメントのサイトへ遷移します。
事前アンケートにご回答いただきますと、こどもNISAに関する情報をお届けいたします
POINT
1
年間60万円、生涯で最大600万円までの投資運用益や分配金が非課税になります。
POINT
2
0歳から17歳まで最長18年間の複利効果を活用。積立投資専用だからリスクを抑えて賢く準備。
POINT
3
親権者さまご自身のNISA枠(最大1,800万円)とは別に、お子さま専用の非課税枠(年間60万円、最大600万円)を持つことができます。
お祝い金や手当の「置き場所」に。
お子さまと一緒に成長を見守る。
出産祝いやお年玉、児童手当など、お子さまのための大切な資金をまとめて管理・長期運用できます。
お子さまの成長とともに残高が増えていく様子を親子で見守り、確かな将来の土台を作れます。
「投資や非課税の仕組み」について親子で話し合う、生きたマネー教育の機会として活用いただけます。
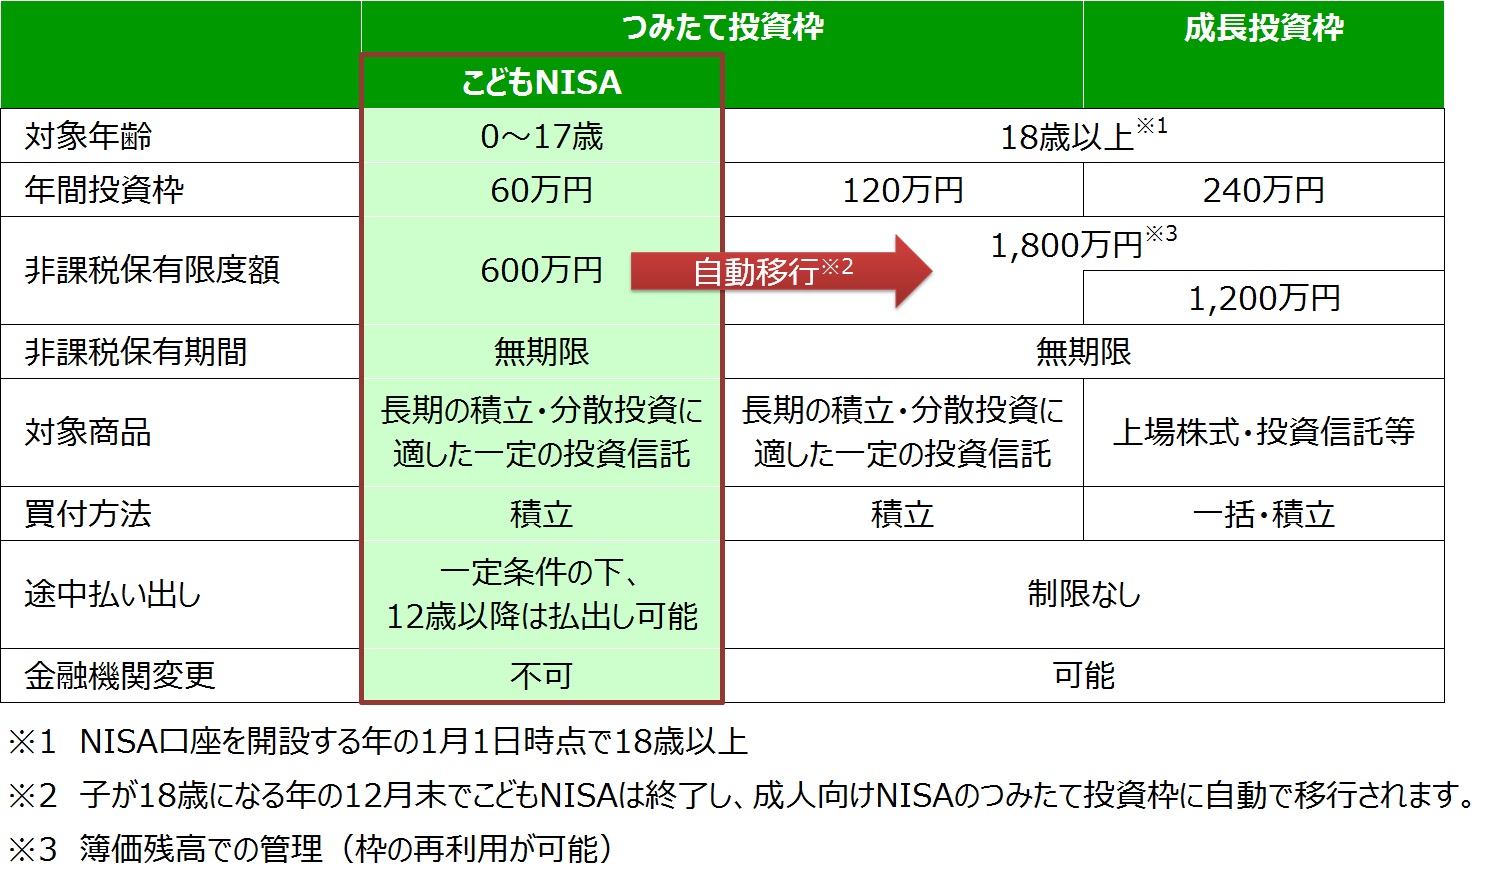
(出所)金融庁の資料を基に京都銀行が作成
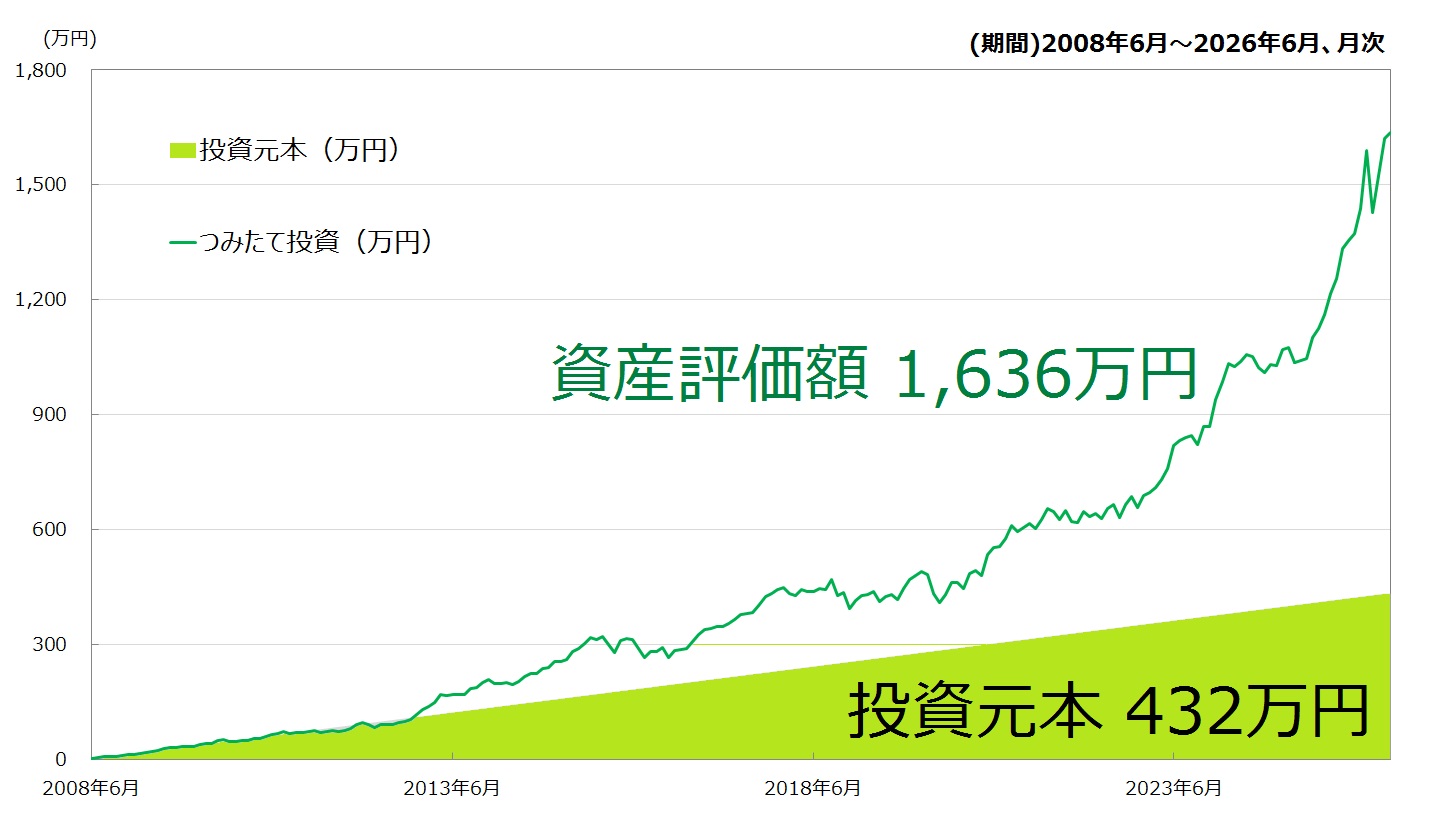
NISAで毎月2万円ずつ国内株式に18年間つみたて投資をした場合
(出所)Bloombergのデータを基に京都銀行が作成
| ジュニアNISA(2023年末で廃止) | こどもNISA(2027年開始予定) | |
|---|---|---|
| 対象年齢 | 0~20歳(※2017年に0~17歳に変更) | 0~17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 400万円 | 600万円 |
| 非課税保有期間 | 最長5年 | 無制限 |
| 投資できる商品 | 上場株式、公募株式投信、上場REIT、ETFなど | 長期の積立・分散投資に適した一定の投資信託 |
| 引き出し限度額 | 18歳未満の引き出しは原則不可 | 一定の条件のもと12歳以降は引き出し可能 |
こどもNISAでは、以下の条件を満たすこと等で、12歳以上から引き出しが可能になります。
ジュニアNISAの非課税期間は原則5年間でしたが、「こどもNISA」は無期限で保有できるようになります。
通常の投資では、得られた利益(売却益など)におよそ20%の税金がかかりますが、「こどもNISA」で運用した利益は非課税となります。
非課税期間が無期限となることで、長期での資産形成を後押しする仕組みへと見直しが進んでいます。
ジュニアNISAは投資信託だけでなく個別株も購入できました。
一方で「こどもNISA」は現行NISAのつみたて投資枠と同じく、長期の積立・分散投資に適した投資信託に限定されます。
2027年1月の制度開始に向けて、順を追って準備を進めましょう!
STEP
1
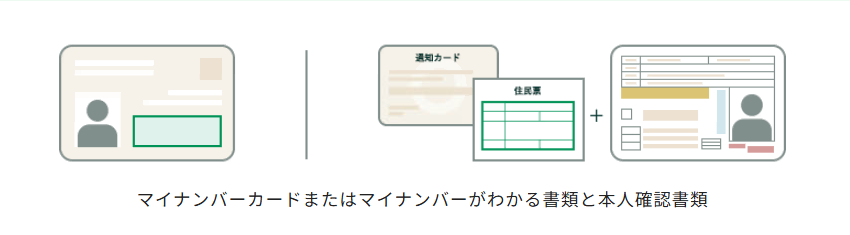
必要書類の確認と準備、親権者さま・お子さまの口座開設
ご用意いただくもの
A.
こどもNISAは子ども名義で口座を開設します。子どもが成年年齢に達するまでは、親権者(親など)が口座管理者として運用を代行します。
A.
できません。親権者さまにて口座開設のお手続きをお願いします。
A.
開設可能です。
A.
利用可能です。
A.
こどもNISAで投資していた資産は、子どもが18歳になると成人向けNISAのつみたて投資枠に自動的に移行される仕組みです。
移行後は、年間投資枠が360万円、生涯非課税保有限度額が1,800万円となり、つみたて投資枠・成長投資枠の両方を利用できるようになります。
また、口座は子ども名義のため、成人後は子ども自身が口座を管理・運用することになります。
A.
成人への移行のタイミングでお子さま本人にご意向の確認をさせていただく予定です。
A.
はい、ジュニアNISA口座をお持ちのお子様でも、新規でこどもNISA口座を開設できます。
ジュニアNISAは2023年末で終了しており、こどもNISAはその後継にあたる新しい制度として設計されています。
A.
できません。
こどもNISAでは、途中で金融機関を変更することは制度上認められていません。これは未成年者の資産管理の一貫性を保つためであり、成人NISAとは取扱いが異なる重要なポイントです。
A.
売却は可能です。
| 商 号: | 株式会社京都銀行(登録金融機関) |
| 登録番号: | 近畿財務局長 (登金)第10号 |
| 加入協会: | 日本証券業協会 一般社団法人金融先物取引業協会 |
このページは京都銀行が作成したものです。(2026年10月1日現在)